国の守り手という誇りある自衛隊ならローンの審査はかなり有利に進められる、というのが私の出した結論です。
自衛官は若くして定年になるし、大きなローンを組んでも本当に大丈夫かな……?
ただ、50代半ばでの定年制度を考えると、長期の返済計画にはどうしても慎重になっちゃいますよね。
でも大丈夫、共済貸付と民間ローンの賢い使い分けや、若いうちから備える返済のコツを私と一緒に確認していきましょう。
自分の職業特性にぴったりの借り方が見つかれば、将来の不安をスッキリ解消して理想の家づくりを存分に楽しめるはずですよ。
- 共済貸付と民間ローンの違いや仕組みを比較
- 公務員ならではの高い信用力と審査の対策法
- 若年定年制を踏まえた無理のない返済計画の重要性
自衛隊でローンを組む基本と共済貸付の仕組み
まずは、自衛官が家を建てたりマンションを購入したりする際に欠かせない「防衛省共済組合」の貸付制度から確認していきましょう。
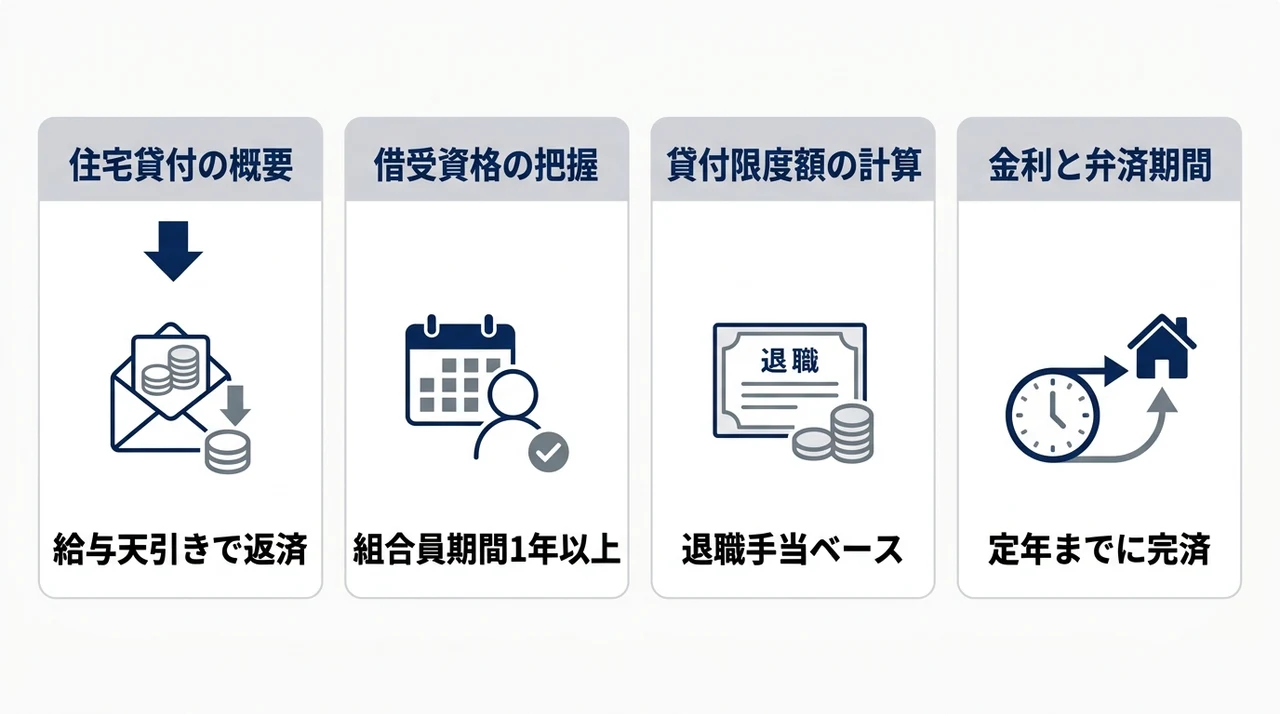
住宅貸付の概要
自衛官の皆さんが住宅資金を確保する際、真っ先に検討するのが共済組合の住宅貸付ではないでしょうか。
これは共済組合が組合員に対して行う融資制度で、民間の金融機関とは異なる独自の仕組みを持っています。
大きな特徴は、給与から直接天引きで返済が行われるため、支払い漏れの心配がほとんどない点にあります。
また、民間の住宅ローンと比べて保証料が不要といった、公務員ならではの手厚いメリットも用意されています。
【用語解説】共済貸付とは、防衛省共済組合が組合員の福利厚生の一環として提供する融資制度のことです。
住宅購入だけでなく、結婚や教育、災害時など、用途に合わせた複数の貸付項目が存在します。
借受資格を把握
誰でも無条件に借りられるわけではなく、一定の借受資格を満たしている必要があります。
具体的には、組合員期間が1年以上あることや、返済完了時の年齢が定められた範囲内であることなどが条件です。
ご自身の現在の階級や勤続年数によって、借りられる条件が微妙に変わることもあるので注意が必要ですね。
「自分はいくらまで対象になるのか」を事前に事務担当部署で確認しておくのが、スムーズな資金計画の第一歩になります。
貸付限度額の計算
貸付限度額は、毎月の俸給月額や勤続年数、そして将来受け取る予定の退職手当の額をベースに算出されます。
基本的には、将来の退職金で完済できる範囲内での融資となるため、無理な借り入れを防ぐ仕組みになっているんです。
具体的な金額については、共済組合の規定によって細かく計算式が決まっており、個別の状況によって大きく変動します。
まずは自分の給料明細を確認しながら、おおよその目安を把握することから始めてみましょう。
- 現在の俸給月額に基づいた計算
- 想定される退職手当の額とのバランス
- 他の共済貸付(普通貸付など)の利用状況
金利と弁済期間
金利については、固定金利に近い安定したレートが適用されることが一般的です。
民間の変動金利のように頻繁に上下するリスクが低いため、長期間の返済計画が非常に立てやすいのが魅力ですね。
弁済期間については、定年退職時までに完済することを前提として設定される点に注意が必要です。
自衛官は一般の公務員よりも定年が早いため、返済期間が短くなり、毎月の返済額が高くなりやすい傾向があります。
| 項目 | 共済住宅貸付の特徴 |
|---|---|
| 適用金利 | 比較的低水準で安定している |
| 返済方法 | 給与およびボーナスからの天引き |
| 保証料 | 原則として不要 |
| 完済期限 | 原則として定年退職時まで |
定年までの期間が短い方は、月々の負担額が想像以上に大きくなることもあるので計算が大切ですよ。
自衛隊員がローンを利用するメリット5つ
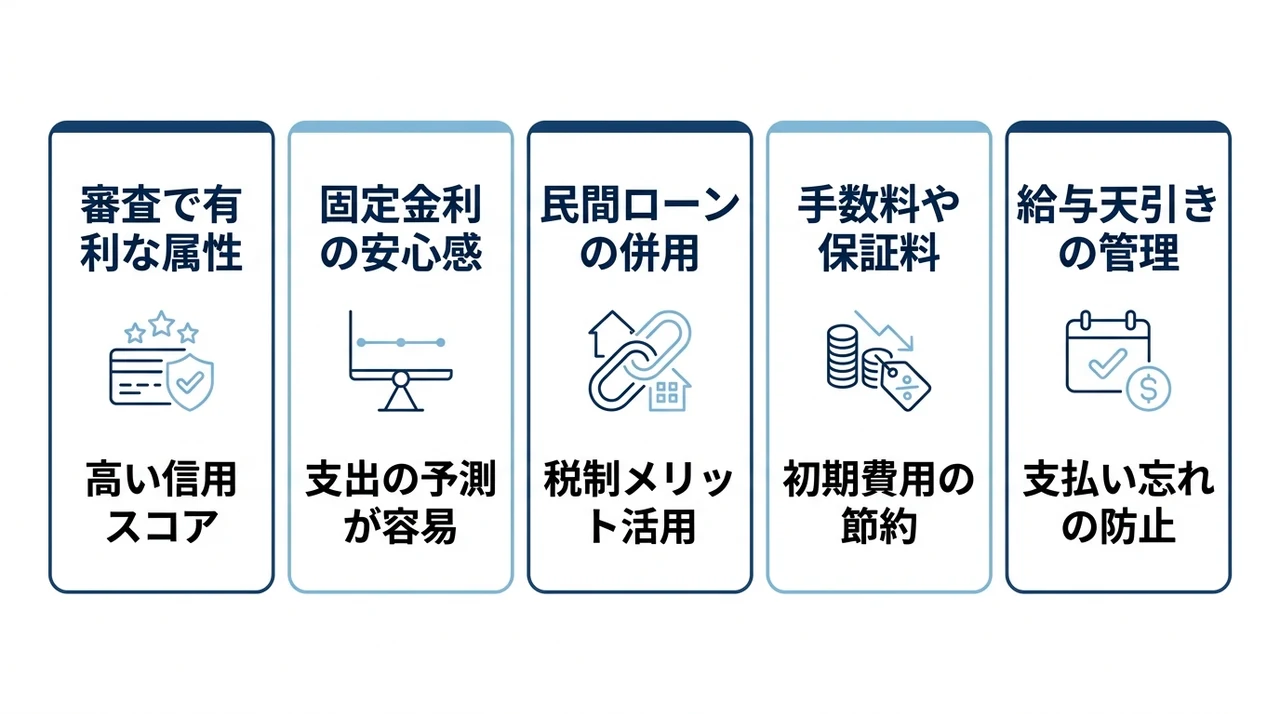
ここからは、自衛官という職業が住宅ローンの審査や利用において、いかに有利に働くのかを具体的に見ていきましょう。
審査で有利な属性
自衛官は国家公務員の特別職であり、金融機関からは「極めて信用力が高い」と評価されます。
日本銀行のレポートなどでも、公務員は安定継続的な所得が見込める層として、信用スコアが優位に働きやすいとされています。
不況の影響で給与が突然カットされたり、倒産したりするリスクがほぼゼロであることは、銀行にとって最大の安心材料です。
そのため、法的に安定した給与が保障されている自衛官は、民間企業の社員よりも審査に通りやすい傾向があります。
固定金利の安心感
共済貸付を利用する場合、市場の金利動向に左右されにくい安定した金利で借りられるのが大きな強みです。
昨今の金利上昇局面においては、この「変わらない安心感」が家計の大きな助けになりますよね。
民間の住宅ローンでも、自衛官向けの優遇プランで固定金利を選べるケースが多く、選択肢が非常に豊富です。
将来の支出が予測しやすいので、お子さんの教育費や老後の備えも計画的に進めることができます。
民間住宅ローンとの併用
実は、共済貸付だけで全ての購入資金をまかなう必要はなく、民間ローンと組み合わせる手法も一般的です。
共済貸付で金利の安定を確保しつつ、不足分を民間のネット銀行などで補うといった戦略的な使い分けも可能です。
民間ローンを併用することで、住宅ローン控除の恩恵を最大限に受けられるなどの税制上のメリットも期待できます。
最近では、共済と民間を上手くミックスして、定年後の返済負担を軽くするシミュレーションを重視する隊員が増えていますね。
民間ローンと共済、どっちをメインにするか迷っちゃいますね。
手数料や保証料の負担
共済貸付の大きなメリットの一つに、諸費用の安さが挙げられます。
民間ローンでは数十万円単位でかかることもある「保証料」や「事務手数料」が、共済貸付では基本的にかかりません。
初期費用をグッと抑えることができるため、その分を家具の購入や引っ越し代に回せるのは嬉しいポイントですよね。
少しでも現金を手元に残しておきたいという方にとって、このコストパフォーマンスの良さは見逃せません。
給与天引きの返済管理
返済が給与やボーナスから直接差し引かれる仕組みは、家計管理を非常に楽にしてくれます。
「今月はうっかり引き落とし口座にお金を入れ忘れた」といったミスが物理的に起こり得ないからです。
金融機関側から見ても、回収不能のリスクが極めて低いため、これが低い金利設定や審査の通りやすさに直結しています。
管理の手間を省きながら、着実に完済へと近づけるのは自衛官特有の大きな利点と言えるでしょう。
仕事に集中できる環境を維持しながら、自動で資産形成ができるのは理想的ですよね。
自衛隊員がローンで注意すべきデメリット3つ
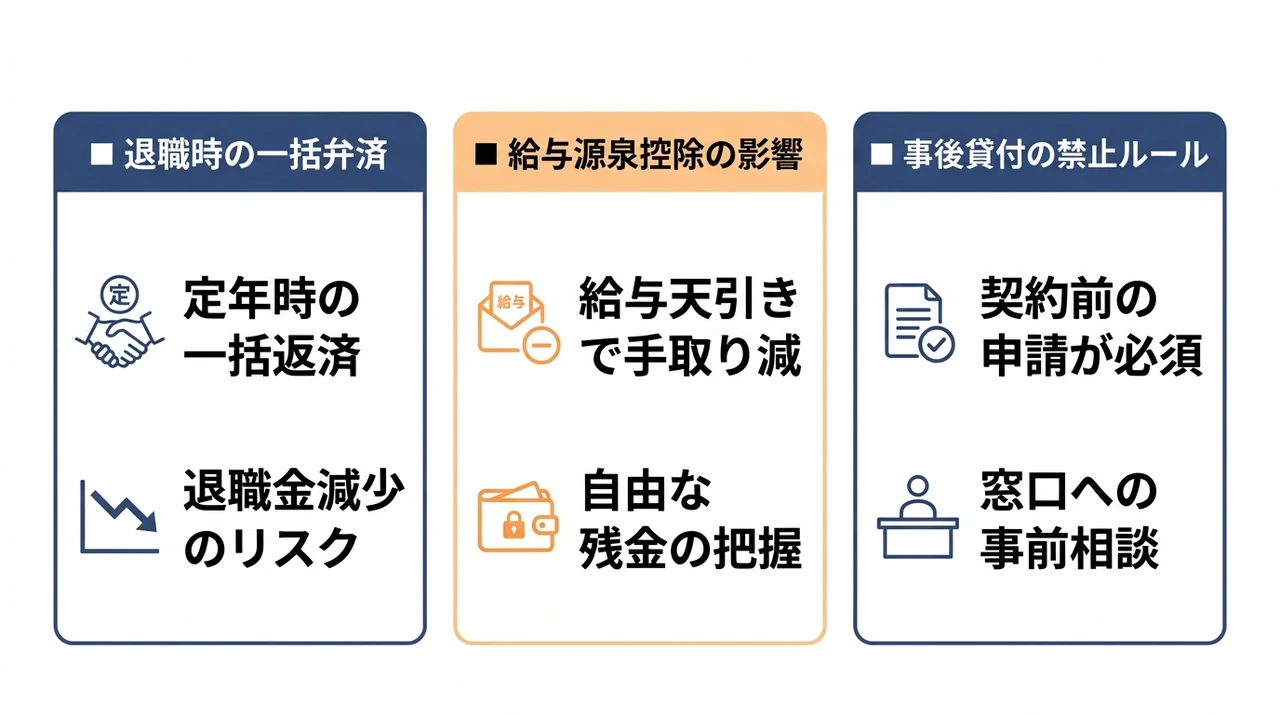
メリットが多い一方で、自衛官ならではの職業特性がリスクに変わる瞬間もありますので、しっかり押さえておきましょう。
退職時の一括弁済
共済住宅貸付を利用する上で、最も慎重に検討すべきなのが「定年退職時の一括返済」というルールです。
現役時代に返しきれなかった残債は、退職金から差し引かれるか、一括で返済しなければなりません。
若年定年制によって50代半ばで退職を迎えるため、老後の資金としてあてにしていた退職金が大幅に減ってしまう恐れがあります。
将来の生活を圧迫しないよう、退職時の一括返済リスクを避ける資金計画を立てることが非常に重要です。
給与源泉控除の影響
給与天引きは便利な反面、手取り額が大きく減って見えるという心理的なデメリットがあります。
特に階級が上がる前や若手のうちは、生活費のやりくりが厳しく感じられる場面もあるかもしれません。
あわせて「自衛隊の月の手取り額」についても理解を深めておくと、無理のない返済額のイメージが湧きやすくなりますよ。
額面の給与だけでなく、実際に自由に使えるお金がいくら残るのかをシビアに見積もっておきましょう。
事後貸付の禁止ルール
共済組合の貸付には「契約前に申請が必要」という厳しいルールが存在することが多いです。
すでに売買契約を結んでしまったり、別のローンを組んでしまったりした後から「やっぱり共済で借りたい」と思っても認められません。
タイミングを逃すと、有利な共済制度を全く使えなくなってしまうので、スケジュールの確認は必須です。
家探しを始める段階で、あらかじめ駐屯地・基地の共済窓口へ相談に行っておくのが一番安心ですね。
「後から言ってもダメ」っていうのは、かなり厳しいルールですね……。
自衛官の審査対策と返済計画を立てるコツ
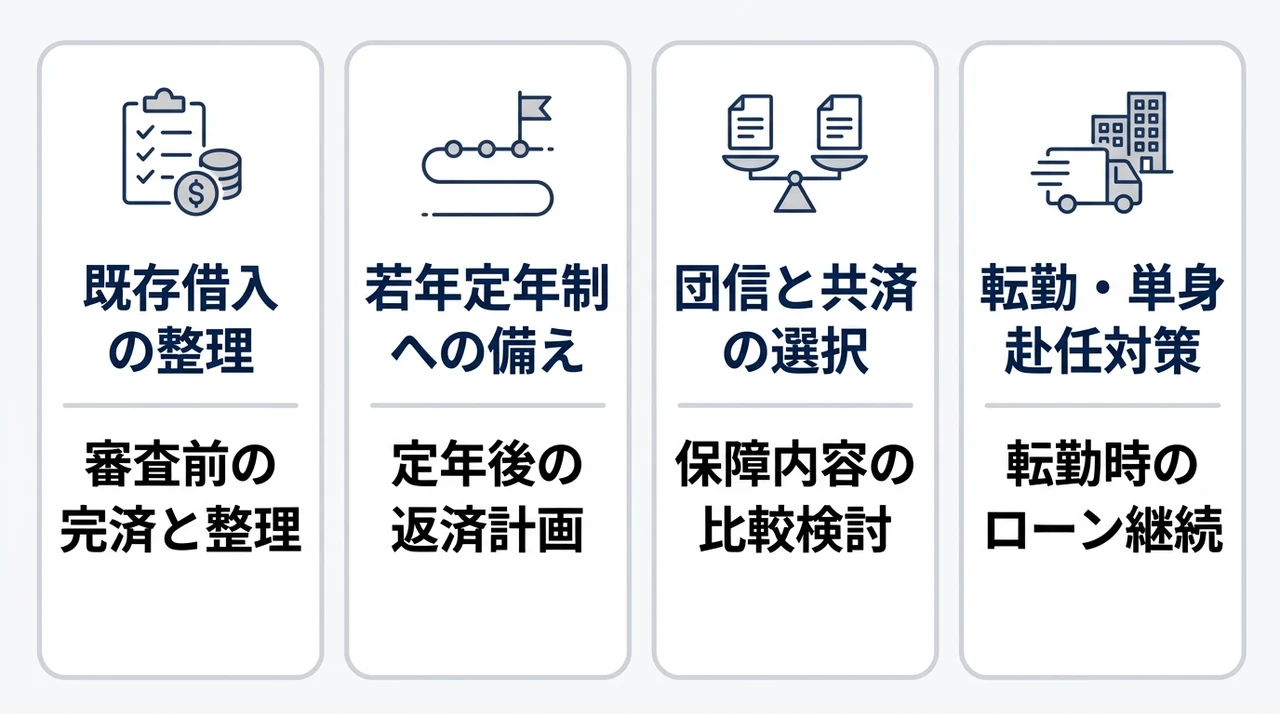
最後に、より有利な条件でローンを組み、完済まで無理なく進めるための具体的なアドバイスをまとめました。
既存借入の整理
住宅ローンの審査に申し込む前に、現在抱えている他のローンを整理しておくことが大切です。
マイカーローンやクレジットカードのリボ払いなどが残っていると、住宅ローンの借入可能額が減らされてしまいます。
特に「自衛官は審査に通りやすいから大丈夫」という油断は禁物で、借入件数が多いと銀行も慎重になります。
可能であれば、住宅ローンの審査前に完済しておくか、おまとめローンなどで件数を絞っておきましょう。
若年定年制への備え
自衛官特有の若年定年制を考慮すると、一般的な35年フルローンを組むのはリスクが高いと言えます。
定年後も返済が続くような計画にするなら、再就職先での収入をどう確保するかまで考えなければなりません。
人事院の調査などでも、公務員のライフプランにおいて将来の収入予測のしやすさが指摘されていますが、自衛官は「第2の人生」が早いのが特徴です。
民間住宅ローンと長期固定の「フラット35」を組み合わせるなど、定年後の負担を減らすシミュレーションを念入りに行いましょう。
団信と共済保障の選択
万が一の事態に備える「団体信用生命保険(団信)」と、共済組合の保障をどう組み合わせるかも悩みどころです。
共済貸付を利用する場合、民間の団信に相当する保障制度が別途用意されていますが、内容をしっかり比較しましょう。
民間ローンであれば、がん診断時に残債がゼロになる特約など、共済にはない充実した保障を選べるメリットもあります。
自分に何かあったときに、家族に住まいと現金をどれだけ残せるかという視点で選ぶのが正解です。
保障内容は一度決めたら変えにくいので、夫婦でしっかり話し合ってくださいね。
転勤・単身赴任の対策
自衛官に付き物なのが、全国規模での転勤やそれに伴う単身赴任ですよね。
せっかく家を建てても、すぐに転勤の内示が出るケースも珍しくありませんが、その際の住宅ローンの扱いは要注意です。
基本的には「本人が住むこと」が住宅ローンの条件ですが、転勤の場合は特例でそのまま借り続けられるケースが多いです。
また、住宅購入のタイミングを図るために「自衛隊のボーナスの目安」を把握して、頭金を厚く用意するのも賢い戦略ですね。
- 銀行に転勤の連絡が必要か確認
- 家族がそのまま住み続ける場合の条件
- 空き家にする場合の保険や管理方法
自衛隊ローンに関するQ&A
まとめ:自衛官はローンを組みやすい?審査で見られる点と注意点
- 自衛官は国家公務員としての高い信用力があり、民間の住宅ローンでも有利な条件で審査を通過しやすいです。
- 共済貸付は審査が通りやすいものの、低金利な民間ローンと条件を比較して賢く使い分けるのが賢明です。
- 定年退職が一般的な会社員より早いため、退職金での完済や早期の返済計画を立てる必要があります。
- 借入可能額が高くなりやすいため、将来の生活設計を考慮して無理のない返済額を設定するのが大切です。
自衛官という職業は、住宅ローンの審査において最強の武器になります。
国家公務員としての圧倒的な信頼感、これに尽きます。
共済貸付も便利ですが、最近は民間の低金利ローンの方がおトクなケースも多い。
正直、両方をしっかり比較して「いいとこ取り」をするのが一番賢い選択。
私なら、まずは両方の見積もりを並べて悩みます。
ただ、自衛官ならではの「若年定年制」だけは要注意。
退職時の一括返済、ここが一番の悩みどころですよね。
定年までに完済できるか、あるいは退職金で無理なくまかなえるか。
今のうちに具体的な返済シミュレーションをしておくのが鉄則。
これ、意外と見落としがちです。
まずは自分がいくら借りられて、将来の負担がどうなるかを早めに把握しておきましょう。
後悔しないマイホーム計画のために、今すぐ住宅ローンの事前審査に申し込んでみてください!