自衛隊の退職金は一般的に手厚いといわれますが、実は階級や勤続年数によって手元に入る金額はかなり変わってきます。
定年が近づいてきたけれど、結局いくらもらえるんだろう。 再就職したら給付金が減るって噂も気になるな……。
お金のことって、いざ自分のことになると「実際はどうなんだろう」って、ちょっと不安になったりしますよね。
でも安心してください、最新の支給相場から少し複雑な「若年定年退職者給付金」の仕組みまで、私が分かりやすく整理しました。
これを読めば自分がもらえる目安がはっきり分かり、再就職や老後のプランを自信を持って立てられるようになるはずです。
- 階級・勤続年数別の支給相場と若年給付金の仕組み
- 再就職による若年給付金の減額条件と注意点
- 退職金を活用した定年後の具体的な家計対策
自衛隊の退職金と若年給付金の仕組み・最新情報
定年を迎える自衛官にとって、その後の生活を支える大きな柱となるのが退職金と若年給付金ですよね。
退職手当の計算方法
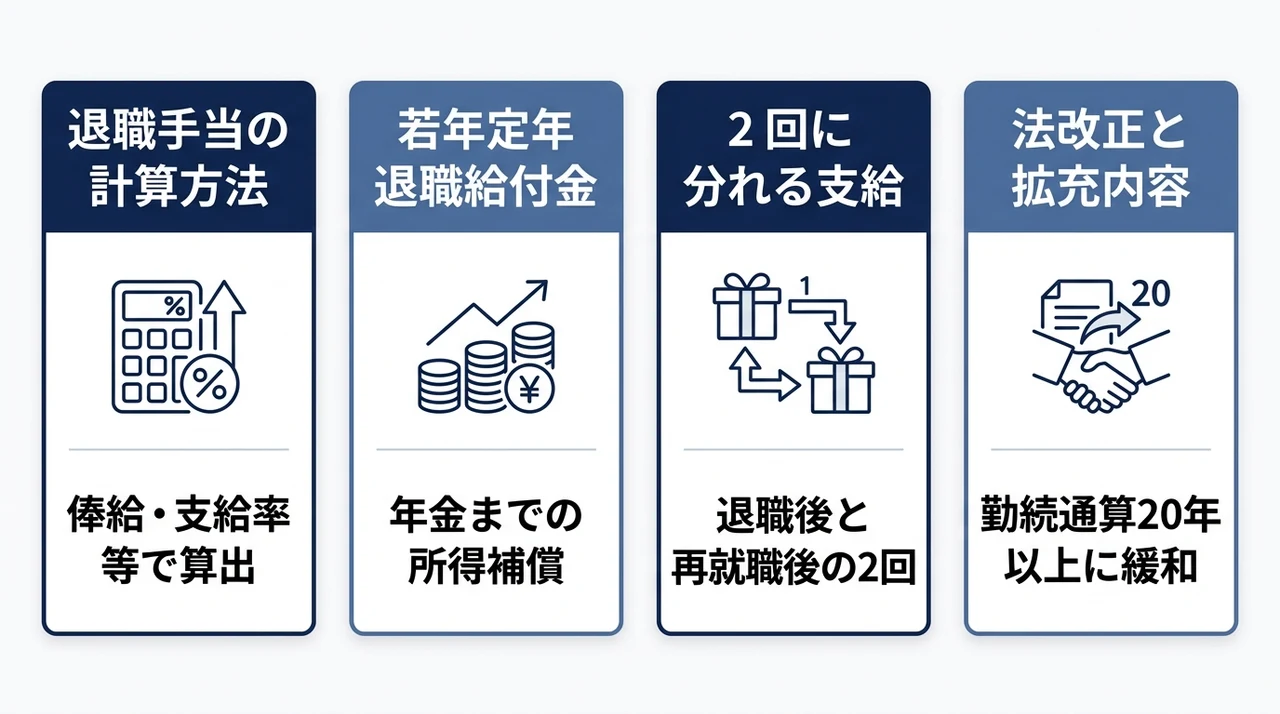
自衛官の退職手当は、国家公務員退職手当法に基づいて算出される仕組みになっています。
基本となる計算式は「退職日の俸給月額 × 勤続年数別の支給率 × 退職事由別の調整率」で決まります。
【防衛省】の【防衛省の職員の退職手当の支給について】によると、自己都合よりも定年退職や勧奨退職の方が支給率が高く設定されているのが特徴です。
さらに、在職中の階級に応じた「調整額」が加算されるため、最終的な金額は人によって大きく異なります。
基本の俸給だけでなく、長年の貢献を評価する調整額が上乗せされるのが嬉しいところですね。
正確な金額を知るには、自分の階級と勤続年数を当てはめて計算する必要があります。
若年定年退職者給付金
自衛官は一般的な公務員よりも早く定年を迎えるため、年金受給までの期間を埋める「若年定年退職者給付金」という独自の制度があります。
これは、若年定年制という特殊な勤務環境を考慮して、退職後の所得を補償するために支給されるものです。
民間企業の早期退職優遇制度に近いイメージですが、法律でしっかりと定められた公的な給付金となります。
この給付金の存在があるからこそ、50代半ばでの定年後も安心して次のステップへ進めるわけですね。
2回に分かれる支給時期
若年給付金は、一度に全額が振り込まれるのではなく、通常は2回に分けて支給されるというルールがあります。
1回目は退職してすぐのタイミングで支払われますが、2回目はその後の再就職状況を確認した後に支払われる仕組みです。
退職直後にお金が入りすぎて油断してしまいがちですが、支給時期がずれることを家計管理の計算に入れておかなければなりません。
まとまった金額をどう運用するか、家族で事前に話し合っておくのがスムーズな新生活のコツですね。
最新の法改正と拡充内容
最近では自衛官の処遇改善が急速に進んでおり、退職金に関連する制度も大幅に見直されています。
特に注目したいのが、若年定年退職者給付金の支給要件が「継続20年以上」から「通算20年以上」へと緩和された点です。
これにより、一度退職して再入隊した経験がある隊員も、合計の勤務期間で給付金を受け取れる可能性が広がりました。
さらに、退職後の再就職や生活を専門的に支える新組織の創設も検討されており、退職後のバックアップ体制はより強固なものへと変化しています。
制度がどんどん手厚くなっているのは、現役の皆さんにとって心強いニュースですよね。
自衛隊の階級・勤続年数別の退職金支給額相場
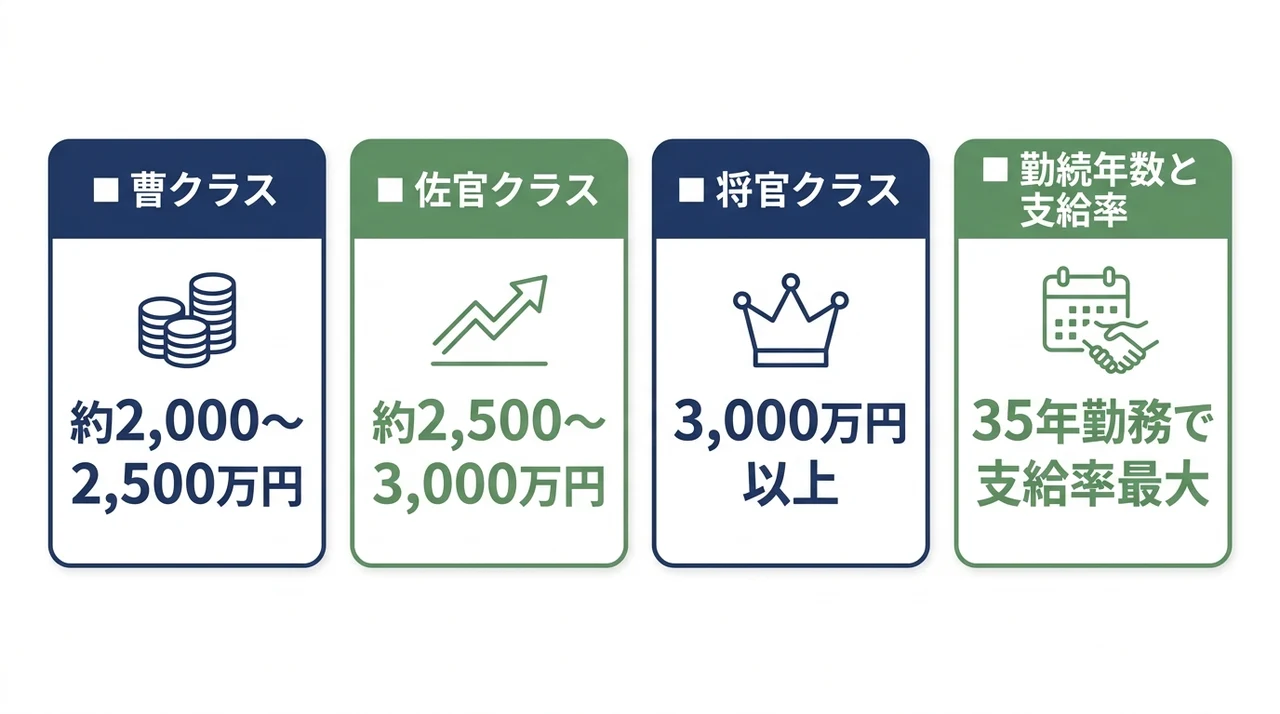
ここでは、実際にどの程度の金額が受け取れるのか、階級別の目安を整理して見ていきましょう。
曹クラスの支給額
現場の中核を担う曹クラスで定年を迎えた場合、勤続年数35年前後での支給額が気になりますよね。
1曹や曹長といった階級で定年退職する場合、退職手当と若年給付金を合わせると、約2,000万円から2,500万円前後がひとつの目安となります。
【内閣官房】の【国家公務員退職手当支給状況調査】を参考にすると、長年勤め上げた定年退職者は安定して高水準の支給を受けている傾向にあります。
もちろん、現役時代の号俸や昇任のタイミングによって変動しますが、老後の資金としては大きな原資になるはずです。
定年までのキャリアについては階級別の定年年齢を解説した記事もあわせて確認しておくと、将来の見通しが立てやすくなりますよ。
佐官クラスの支給額
部隊の指揮官や幕僚として活躍する佐官クラスになると、退職金の水準は一段と上がります。
3佐から1佐の階級で退職する場合、支給額の合計は2,500万円を超え、3,000万円近くに達することも珍しくありません。
責任の重い役職を歴任することで俸給月額が高くなり、それに連動して計算される退職手当も増額されるからです。
特に1佐などの上位階級では、調整額の加算も大きくなるため、退職後の生活設計にはかなりの余裕が生まれるでしょう。
将官クラスの支給額
将補や将といった最高幹部クラスでの退職となると、その支給額は3,000万円を大きく上回るケースが多いです。
長年にわたる高度な職責への対価として、国家公務員の中でもトップクラスの退職手当が用意されています。
支給額の詳細は公表されている俸給表に基づきますが、まさに「国を支えた最後のご褒美」と呼べる金額になりますね。
将来的な収入イメージを膨らませるなら、階級別の年収一覧で今の給料がどう退職金に反映されるかチェックしてみてください。
勤続年数による支給率
退職金の額を決定づける最大の要因は、やはりどれだけ長く勤めたかという「勤続年数」にあります。
自衛官の場合、勤続20年を超えたあたりから支給率が急激に伸び、35年でピークに達する設定になっています。
短期間で退職するよりも、定年まで勤め上げることで1年あたりの価値が最大化される仕組みと言えるでしょう。
長年の苦労が数字となって報われる瞬間ですので、今の勤務を大切に継続することが一番の家計対策になります。
| 階級グループ | 勤続年数の目安 | 退職金+給付金の相場 | 備考 |
|---|---|---|---|
| 曹クラス(1曹・曹長) | 35年前後 | 約2,000万〜2,500万円 | 定年まで勤めた場合の標準 |
| 佐官クラス(3佐〜1佐) | 35年前後 | 约2,500万〜3,000万円 | 役職に応じた調整額が加算 |
| 将官クラス(将補・将) | 35年前後 | 3,000万円以上 | 国家公務員として最高水準 |
やっぱり階級や勤続年数でかなり変わるんですね。 私の場合、あと何年でいくらになるかな?
自衛隊退職後の再就職で給付金が減額される注意点
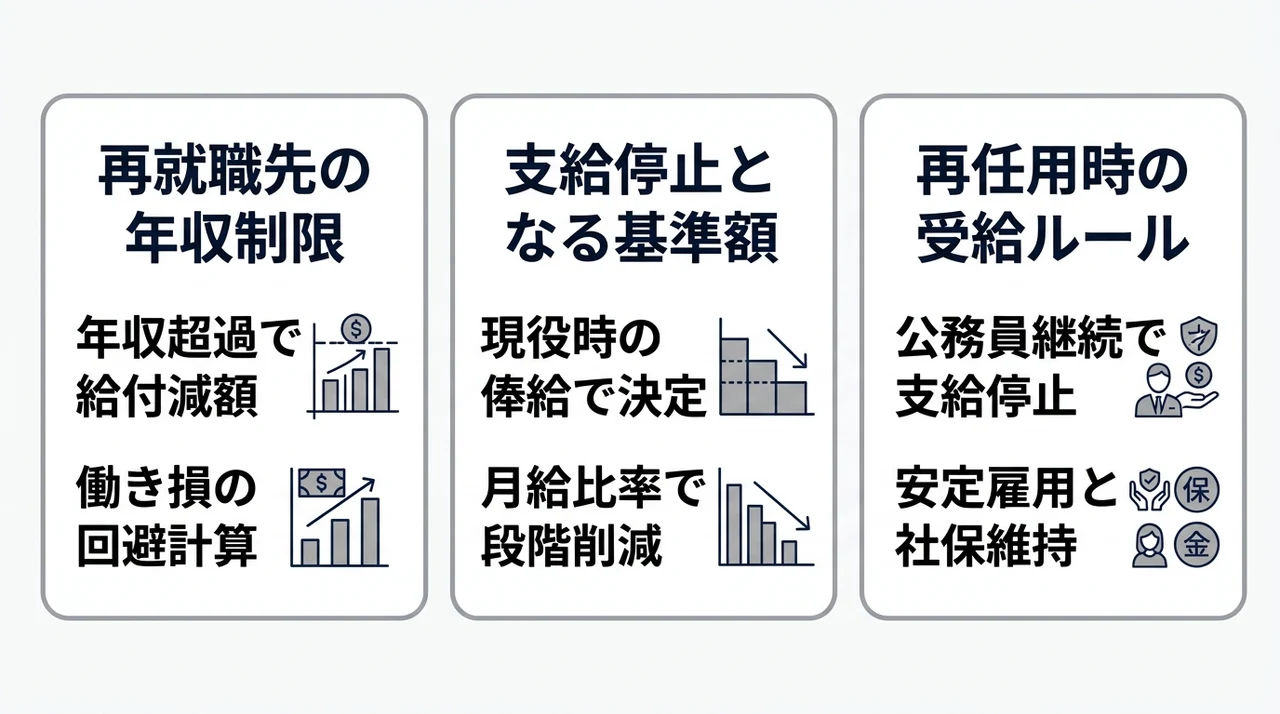
退職金を受け取った後の「再就職」には、実は給付金が減額されるという落とし穴があるんです。
再就職先の年収制限
若年定年退職者給付金は、あくまで「定年後の収入減を補う」という目的があるため、再就職先でたくさん稼ぐと減額の対象になります。
再就職先の年収が一定の基準を超えると、2回目に支給される給付金の一部または全額がカットされてしまうのです。
「せっかく頑張って高年収の企業に入ったのに、給付金が減ってトータルの手取りが変わらない」という事態も起こり得ます。
働き損にならないよう、給付金の支給額と再就職先の給料のバランスをしっかり計算しておく必要がありますね。
支給停止となる基準額
具体的にどのくらいの年収から減額が始まるのか、その基準額は現役時代の俸給によって決まります。
一般的には、再就職先の月給が現役時代の月給の何割かを上回ると、給付金が段階的に削られていく仕組みです。
【人事院】の【退職手当の支給水準の見直しについて】などの資料を見ても、公的な手当と給与の調整は厳格に行われています。
再就職先を決める際は、単に年収が高いかどうかだけでなく、給付金を含めた「退職後数年間の総収入」で比較するのが賢い選択です。
再任用時の受給ルール
自衛隊内で「再任用」として残る道を選んだ場合、給付金の扱いはさらに特殊なものになります。
基本的に、自衛隊や他の役所で公務員として働き続ける場合は、給付金の支給が停止されるのが原則です。
現役時代ほどの給料は出ませんが、安定した雇用と社会保険が維持できるというメリットは無視できません。
給付金をもらって民間へ行くか、堅実に再任用で働くか、自分のライフプランに合った出口戦略を立てることが大切ですね。
再就職後の給与額によっては、在職老齢年金の仕組みにより年金の一部が支給停止になる可能性があるため注意が必要です。再就職先を決める前に、退職金と給与を合わせたトータルの手取り額をシミュレーションし、損をしない働き方を検討しましょう。
稼ぎすぎると給付金が減るなんて、知らないと損をしてしまうポイントですね。
自衛隊の退職金を活用した定年後の家計対策3つ
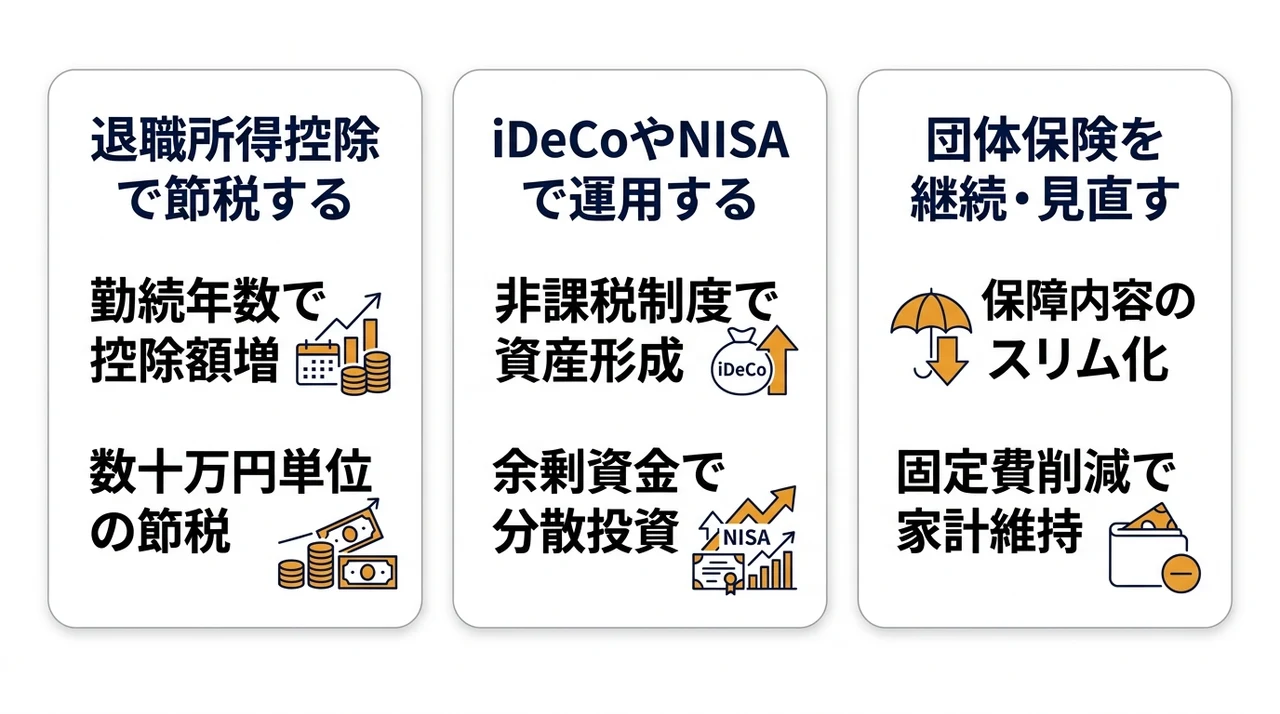
手元に入ってきた多額の退職金をどう守り、どう増やすかが、65歳からの年金生活を左右します。
退職所得控除で節税する
退職金は「退職所得」として扱われるため、他の所得に比べて税制面で非常に優遇されています。
勤続年数が長ければ長いほど「退職所得控除」の額が大きくなり、税金がかかる範囲を大幅に圧縮できるのです。
勤続20年を超えると1年あたりの控除額が70万円に増えるため、30年以上勤めた自衛官ならかなりの節税になります。
この税金の仕組みを知っておくだけで、手元に残る実質的な金額が数十万円単位で変わってくることもあるんですよ。
iDeCoやNISAで運用する
まとまった退職金を銀行に預けっぱなしにするのではなく、非課税制度を活用して運用するのも一つの手です。
新しくなったNISA制度を使えば、運用で得た利益に税金がかからないため、長期的な資産形成に非常に向いています。
特に定年後の「空白の10年」を支えるために、リスクを抑えた投資信託などで少しずつ取り崩していく戦略が人気です。
もちろん全額を投資に回すのは危険ですので、まずは生活防衛資金を確保した上で余剰資金から始めましょう。
まとまった退職金を一度に使い切るのではなく、新NISAなどの非課税制度を活用して長期的な分散投資を行うのが成功の秘訣です。インフレによる貨幣価値の下落リスクに備えながら、老後資金を効率よく守り育てる意識を持ちましょう。
団体保険を継続・見直す
自衛隊在職中に入っていた団体保険は、退職後も継続できるものと、保障内容が大きく変わるものがあります。
退職金の一部を充てて、一生涯の保障を確保するための終身保険に切り替えるのも有効な家計対策です。
逆に、子供が独立しているなら過剰な死亡保障は不要ですので、医療保障をメインにしたスリムなプランに見直しましょう。
家計の固定費を削減することは、退職金を長持ちさせるための最も確実な方法といえます。
お金の運用や保険の見直しって、つい後回しにしがちですよね。 しっかり計画を立てなきゃ!
自衛隊退職金に関するQ&A
まとめ:自衛隊の退職金を把握して老後に備えよう
- 自衛隊は通常の退職金に加え、早期退職を補う「若年定年退職者給付金」が支給されるのが大きな特徴です。
- 支給額は階級や勤続年数によって大きく異なります。自身のキャリアパスに合わせた相場を事前に把握しましょう。
- 再就職先の年収や雇用形態によっては、若年給付金の一部が支給停止や減額になる可能性があるため注意が必要です。
- 多額の給付金を活用し、住宅ローンの完済や新生活の資金計画を早い段階から立てることが安定した老後に繋がります。
自衛官の退職金、やっぱり金額が大きくて夢がありますよね。でも、若年給付金の2回目が減額されるルールとか、実は意外な落とし穴も。
正直、ここを知らないと後で損をした気分になる。
曹クラスで2,000万円から2,500万円がひとつの目安。
老後を支える大事な資金。
仕組みを正しく知っておくのは絶対です。
これ、地味に大切。
再就職先の給与次第で給付金がカットされるのは、ちょっと複雑な気持ち。でも、退職所得控除のおかげで税金がかなり抑えられるのは大きな救い。
勤続20年を超えると控除額がグッと増える。
ここ、最強のメリットです。
手元に残るお金を最大化して、賢く運用していきたいですよね。やっぱり、知っている人だけが得をする。
そんな現実があります。
まずは自分の階級と勤続年数に当てはめて、正確な金額をシミュレーションしてみてください。
早めの準備が、定年後の心強い安心感に直結します!